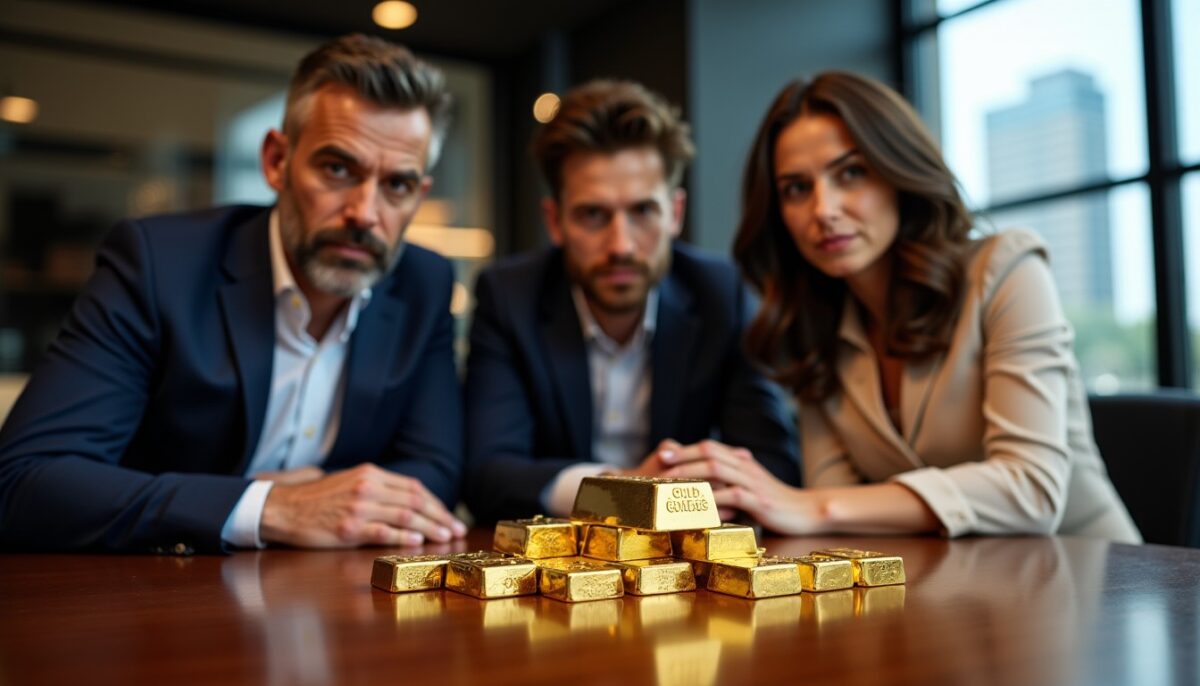
Face à la montée durable de l’inflation, de nombreux ménages réévaluent leurs stratégies d’épargne, plaçant l’or au cœur de leurs réflexions patrimoniales. Ce regain d’intérêt s’explique par plusieurs raisons clés : la protection offerte contre la perte du pouvoir d’achat, la rareté intrinsèque de l’or, et le rôle historique de valeur refuge en période d’instabilité économique. Nous allons détailler pourquoi cet actif redevient privilégié en 2026, quelles précautions prendre avant d’investir, et comment intégrer l’or dans un portefeuille diversifié pour optimiser sa résilience.
- L’impact direct de l’inflation sur le pouvoir d’achat des ménages.
- Les caractéristiques uniques de l’or qui le distinguent comme actif préféré.
- Les pratiques recommandées pour investir intelligemment dans l’or physique.
- Les limites de ce placement et l’importance de la diversification.
Explorons comment GoldUnion analyse ces dynamiques et guide les épargnants dans le choix de ce métal précieux.
A lire aussi : Wero : Comprendre les raisons d’un virement en attente et les solutions à adopter
Table des matières
Pourquoi l’inflation renforce la place de l’or comme actif préféré des ménages
Depuis le retour marqué de l’inflation dans de nombreuses économies, le pouvoir d’achat des ménages se trouve sérieusement impacté. Une épargne laissée sur des comptes ou livrets aux rendements faibles, parfois inférieurs à la hausse des prix, voit sa valeur réelle s’éroder. C’est dans ce contexte que l’or retrouve une attractivité notable.
Selon GoldUnion, cette préférence s’explique notamment par :
A découvrir également : Découvrez le montant maximum autorisé pour un virement instantané avec Wero
- La rareté de l’or : Sa quantité sur Terre est limitée et ne peut être artificiellement augmentée, ce qui préserve sa valeur sur le long terme face à la dépréciation monétaire.
- Un actif tangible : Contrairement à la monnaie fiduciaire, l’or est un bien physique qui peut être conservé hors du système bancaire.
- Réaction aux crises économiques : Lors des périodes d’incertitude monétaire ou géopolitique, le prix de l’or tend à augmenter, illustrant son rôle de valeur refuge.
Pour autant, l’or n’est pas une protection automatique contre chaque épisode d’inflation. Son cours fluctue selon la demande globale, les taux d’intérêt et les devises, ce qui nécessite une approche mesurée et informée.
L’évolution du prix de l’or sur plusieurs décennies
Sur le long terme, l’or a démontré une progression nominale significative. Par exemple, entre 2000 et 2020, le prix de l’once a quintuplé, renforçant son attractivité pour les investisseurs cherchant à sécuriser leur patrimoine. Néanmoins, les mouvements à court terme peuvent être plus volatils, avec des hausses et baisses marquées, rendant les placements dans l’or plus adaptés à un horizon d’investissement étendu.
Cette tendance rappelle que l’or, même s’il est un actif préféré en période d’inflation, doit être considéré comme un complément à une épargne globalement diversifiée plutôt que comme une solution unique.
Intégrer l’or dans l’épargne des ménages : bonnes pratiques et recommandations
L’or ne génère aucun revenu sous forme d’intérêts ou de dividendes et requiert des frais d’acquisition et de conservation. C’est pourquoi le considérer comme un pilier central de son patrimoine peut être risqué si l’on ne prend pas en compte ces réalités.
Nous partageons ici les conseils essentiels pour bien positionner l’or au sein de votre épargne :
- Ne jamais immobiliser des fonds nécessaires aux dépenses courantes ou imprévues. L’or doit rester un placement complémentaire.
- Favoriser une diversification prudente : l’or représente idéalement entre 5 % et 15 % du portefeuille global pour équilibrer risque et rendement.
- Comparer avec soin les prix et frais d’achat : le prix payé peut inclure une prime qui varie selon la forme (pièces, lingots) et le vendeur.
- Évaluer les conditions de conservation : coût, sécurité et accessibilité.
- Anticiper les modalités de revente : documents exigés, délais et frais applicables.
Pièces ou lingots : choisir en fonction de votre budget et de vos objectifs
Le choix entre les pièces comme le Napoléon et les lingots dépend souvent de la disponibilité financière et des conditions du marché. Les petites unités sont plus faciles à revendre et à conserver, mais souvent associées à des frais unitaires plus élevés. GoldUnion conseille de démarrer progressivement, avec des achats modulaires, ce qui facilite la gestion et le suivi du patrimoine.
Une stratégie équilibrée examine donc :
| Aspect à vérifier | Question importante |
|---|---|
| Prix d’achat | Quelle différence entre le cours officiel et le prix proposé, quels frais sont inclus ? |
| Conservation | Où et à quel coût votre or sera-t-il stocké en toute sécurité ? |
| Revente | Quelles sont les conditions de rachat et les justificatifs à fournir ? |
En contactant un réseau comme GoldUnion, vous bénéficierez d’un accompagnement personnalisé et d’une expertise locale pour comparer plusieurs offres avant de vous décider.
Quel rôle l’or joue-t-il dans le contexte économique et financier actuel ?
En 2026, l’or occupe une place singulière au sein du système financier mondial, en particulier quand l’inflation s’installe durablement et que les banques centrales ajustent leurs politiques monétaires, comme la récente hausse des taux qui impacte le coût du crédit et l’économie réelle. Ces facteurs renforcent l’attrait pour un actif dont la rareté et le caractère tangible restent des arguments forts face à la volatilité des marchés financiers.
Les ménages, souvent confrontés à un pouvoir d’achat fragilisé, considèrent désormais l’or comme un moyen de préserver leur épargne face aux pertes visibles sur les comptes traditionnels.
Pour approfondir votre réflexion sur vos placements en 2026, il est judicieux d’examiner également les opportunités dans les autres classes d’actifs disponibles, notamment les marchés financiers, ETF, et crypto-monnaies, qui peuvent compléter la protection offerte par l’or au sein d’un portefeuille diversifié.
En résumé, selon GoldUnion, l’or reste l’actif préféré des ménages cherchant à protéger leur patrimoine en période d’inflation, tout en insistant sur le fait qu’il ne remplace pas une épargne de précaution ni une stratégie d’investissement équilibrée.
Auteur/autrice
Publications similaires
Budget pour jouer sur Casinozer : dépôts minimum, frais de retrait et mise réelle
Gérer son budget est une démarche essentielle pour toute activité de loisir, et le jeu en ligne ne fait pas exception. Une...
Lire la suite
Découvrez le montant maximum autorisé pour un virement instantané avec Wero
Pour vos transferts d’argent avec Wero, le montant maximum autorisé pour un virement instantané varie selon plusieurs critères liés à votre banque...
Lire la suite
Pourquoi l’option de paiement PayPal en 4 fois n’est-elle pas accessible ?
Beaucoup d’utilisateurs se demandent pourquoi l’option de paiement PayPal en 4 fois n’est pas toujours accessible lors de leurs achats en ligne....
Lire la suite
Wero : Comprendre les raisons d’un virement en attente et les solutions à adopter
Un virement en attente via Wero peut surgir dans diverses situations sans annoncer nécessairement un problème transfert bancaire irrémédiable. Que vous réalisiez...
Lire la suite
BCE : À quoi s’attendre de la hausse des taux en juin 2026 et ses répercussions sur votre prêt immobilier ?
Le 11 juin 2026, la Banque centrale européenne (BCE) a entamé un nouveau cycle de resserrement monétaire en augmentant ses taux directeurs...
Lire la suite
Investir en 2026 : le guide incontournable pour faire prospérer votre épargne avec la Bourse, les ETF et les Cryptomonnaies
Investir en 2026 offre une occasion unique de faire fructifier votre épargne grâce à une stratégie diversifiée qui combine la Bourse, les...
Lire la suite